

介護で親と自分の人生を壊さない備え1
無理は厳禁!親の介護費は「親のお金でまかなう」が本当の親孝行といえる理由
 LIFE

親の介護費、子どもはどこまで負担すべき?「何が本当の親孝行か」を考え続ける介護の専門家・川内潤さんに、親のお金と公的制度を基本にした介護費の考え方や、親のお金が足りないときの対処法を伺いました。
INDEX
お話を伺ったのは、介護の専門家・川内潤さん
かわうち・じゅん NPO法人となりのかいご代表理事。社会福祉士、介護支援専門員、介護福祉士。1980年生まれ。上智大学文学部社会福祉学科卒業。老人ホーム紹介事業、外資系コンサル会社、在宅・施設介護職員を経て、2008年に「となりのかいご」を設立。以後、企業・自治体・個人に向けて、仕事と介護の両立や家族介護の相談支援を行う。
親の介護費って、子どもはどこまで出すべきですか?
まずは、親のお金と公的制度でまかないましょう
みなさんは、「親の介護にいくらかかるか」と考えたことはありますか?
「具体的な金額は知らないものの、当然、子ども世代が負担しなければならないだろう」と思っている人は多いものです。実際に私も「親の介護のために、いくらくらい用意しておけば安心でしょうか?」という相談を受けることがよくあります。
「介護にお金がかかる」と聞くと、すべてを家族が自腹で払わなければならないように感じるかもしれません。でも、実際にはそうではありません。
訪問介護やデイサービス、ショートステイ、福祉用具のレンタル、住宅改修などは、公的介護保険を使うことで、原則1割(2〜3割もあり)の自己負担で利用できます。
ただし、介護保険ですべてがまかなえるわけでもありません。施設に入った場合の食費や居住費、日用品、理美容代、通院にかかる交通費、家族が実家へ通う交通費、民間の見守りサービスなどは、別にかかってきます。
つまり介護費とは、介護保険で一部がまかなえる費用と、介護保険ではまかなえず、自分で全額を払う必要がある費用を合わせたものなのです。
そのため私は、相談を受けたときはまず「自分の生活を見直す『棚卸し』をしてみてください」とお伝えしています。棚卸しとは、家賃や住宅ローン、教育費、日々の生活費などを一度書き出して、家計の全体像を確認することです。
75歳以上の親を持つ世代は、自らの老後も見据え始める時期にあります。子育てにも、お金がかかるでしょう。そんな中、親の介護まで余裕を持って支えられる人が、果たしてどれほどいるでしょうか。
実際に棚卸しをしてみれば、多くの人が「自分にはそこまで出せない」という現実に直面するはずです。今、この本を読んでくださっているみなさんは、いかがでしょうか。
だからこそ、「教育資金や自分たちの老後資金を削ってまで介護費を出す」という発想から自由になってほしいのです。まず考えてほしいのは、「親にいくら出せるか」ではなく、「自分の生活を削らずに負担できる範囲はどこまでか」です。
親の介護にお金を出さない代わりに、遺産をあてにしない
親の人生は、親自身の貯蓄と、親が利用できる社会保障制度で完結させる。つまり、「親の介護は親のお金でまかなう」と方針を固めること。それこそが親に対する最大の「自立支援」であり、共倒れを防いで親子関係を維持するための、最も賢明な考え方です。
そして同時に、子は「親の遺産をあてにしない」という潔さも必要です。
介護のお金と、遺産は別問題。ここはきちんと線引きをしておきましょう。まずは、親のお金で最期をしめくくること。それでも資産があるようならば、そのときに相続について考える。この順番を間違えると、親子関係だけでなく、きょうだいの関係も難しいものになります。
とはいえお財布事情は、家庭それぞれ。
生命保険文化センターの2024年度調査では、介護にかかった一時費用は平均47.2万円、月々の費用は平均9.0万円、介護期間は平均4年7ヵ月なので、単純計算では約542万円かかることになります。
ただしこれは、公的介護保険で給付された分を除いた後の自己負担分や介護保険外の支出を含めた、家計から実際に出ていく費用の目安です。
「うちはそれほど親がお金を持っているとは思えない。もし、親のお金がショートしたら?」――そんな不安を感じる人もいるでしょう。
そんなときは、まずは自治体や地域包括支援センター、ケアマネジャーなどに相談しましょう。親の年金や資産、介護保険や軽減制度の範囲で、どんなサービスをどのくらい利用できるか、ほかに使える制度がないか確認できます。
親にお金がない、介護費が足りない……そんなときはどうする?
本当に困った場合でも、所得や資産などの条件を満たせば、高額介護サービス費、施設の食費・居住費を軽減する制度を利用できる場合があります。また、生活保護もセーフティーネットの一つです。もちろん、いきなり厳しい選択を迫られるわけではありません。
まずは公的な制度や専門家の力を借りて、親本人の収入や資産の範囲でできる方法を探すことが先です。
子から継続的な援助を受けている場合、その援助は親の収入状況として扱われ、公的支援の判定に影響することがあります。自分の家計から長期的に肩代わりする前に、まず自治体や福祉事務所へ相談しましょう。
状況によっては、親本人の資産や生活のあり方を見直したり、公的な手続きを進めたりする必要が出てくることもあります。そうした選択も含めて、介護を「親本人の人生の一部」として受け止め、子がすべてを肩代わりしない姿勢が大切です。
「親の介護にお金を出さないのは冷たい?」と感じたときに考えたいこと
「これまで世話になった親にお金を出さないなんて、冷たいのでは?」そう感じる方もいると思います。
しかし、「親のためにお金を出さない」ことと、「親を見捨てる」ことは、まったく別の話です。
むしろ、子がすぐ代わりに払うことで親を金銭的に依存させ、自分で生活する力を奪ってしまうことこそが、後々、本当の意味での「見捨て」につながってしまう。そんな知られざる真実を、どうか理解していただきたいのです。
これまで多くの相談を受けてきた中で、私は「お金への執着が、親への愛情を蝕んでしまう」という残酷な現実を何度も見てきました。親にお金を出し続けることで、自分の生活が苦しくなっていく。
一方、親の資産をあてにすればするほど、介護が長引くことを「自分の取り分が減っていく痛み」として感じるようにもなります。
そしていつか無意識のうちに、「早く終わってほしい」と親の死を願ってしまう――。これは、とてもつらい状態です。そんな心の貧しさが、私たちの豊かな人生につながるでしょうか。
親が自らの資産を使い切り、子は一線を引いて見守る。これこそが、後悔のない、本当の意味で豊かな最期を支えるのです。そしてその考えは、人生のルールとして、自分たちの子どもたちへとつないでいくべきだとも考えます。
【POINT】
- やること: 親のお金と制度で支払う設計にする
- やらないこと:子の家計から出すことを前提にしない
家族だけで抱え込まないために、今からできること
介護にかかるお金や今後の備えは、考えること自体が大変で、つい後回しにしがちなもの。でも、備えがないまま介護が始まると、心身や仕事への負担が大きくなることも。この記事をきょうだいや夫婦間で共有し、親の介護が本格的に始まる前から話し合うきっかけにしてみてはいかがでしょうか。
次回は、親がお金の話をしてくれないとき、資産をどこまで把握しておくべきかを考えます。
【介護で親と自分の人生を壊さない備え】
1:親の介護費は「親のお金」でまかなう
2:親の資産、どこまで把握しておく?
3:介護前に聞きたい、親の「これから」
4:介護費できょうだいが揉めないために
5:「介護離職」を遠ざける考え方
6:介護休暇・介護休業の上手な使い方
※この記事は川内さんの著書『介護前夜の教科書 親と自分の人生を壊さないための備え』(講談社刊)より一部抜粋して構成しています。
もっと詳しく知りたい人は
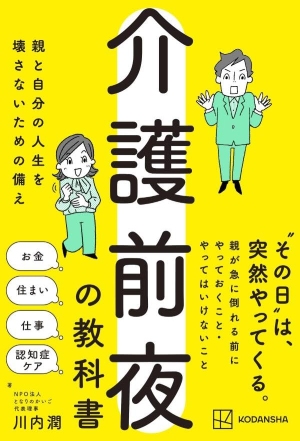
『介護前夜の教科書 親と自分の人生を壊さないための備え』(講談社)
RECOMMEND
関連コンテンツ
PICK UP
注目の記事
NEW
今週のアップデート